

Inflationen är mycket låg just nu. I augusti låg KPIF-inflationen på 0,7 procent. Vid första anblick talar det för ett ganska lugnt prisläge. Men gör man några enkla observationer går det ändå att ana vart inflationen kan
vara på väg i vår.
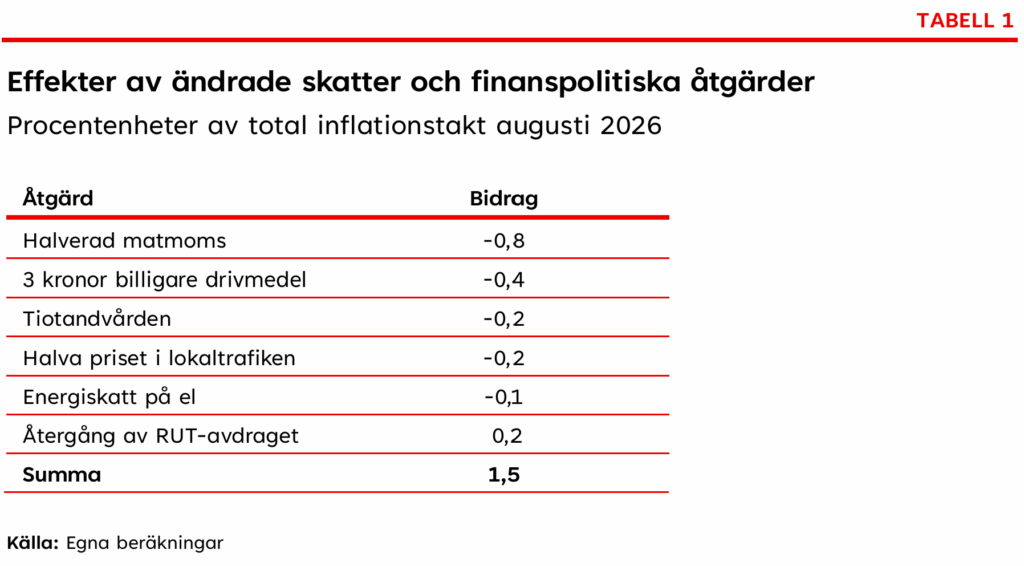
Den första pusselbiten handlar om finanspolitiken. Flera tillfälliga beslut håller nere priserna under 2026. Räknar man bort dessa effekter är inflationen i praktiken ungefär 1,5 procentenheter högre än den uppmätta siffran. När åtgärderna faller ur jämförelsetalen nästa vår kommer inflationen därför att stiga rent mekaniskt.
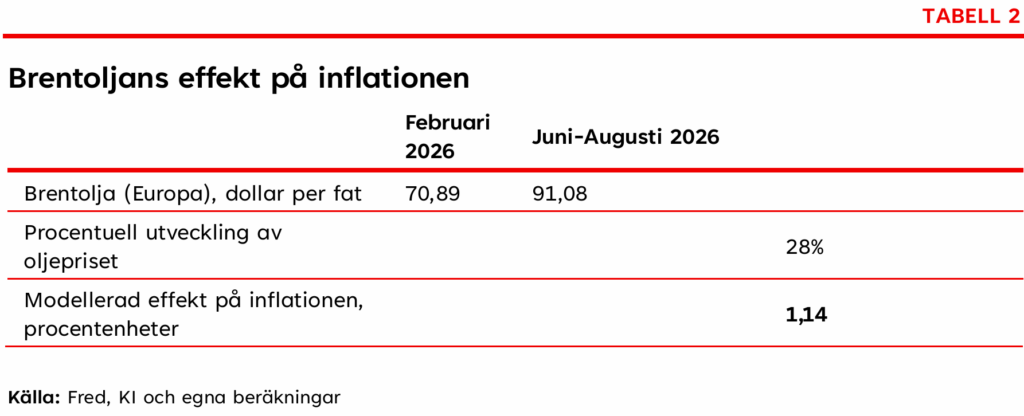
Nästa fråga är vad det högre oljepriset kan betyda. Sedan Hormuzsundet stängde har oljepriset legat klart högre än under början av året. Här använder vi Konjunkturinstitutets modellberäkningar från deras
konjunkturrapport i mars. Där redovisar KI skattningar som indikerar att ett permanent 10 procent högre oljepris höjer inflationen med ungefär 0,4 procentenheter.
Använder man den tumregeln på de oljepriser vi har sett i år blir effekten ganska stor. Brentoljan har stigit från knappt 71 dollar per fat i februari till drygt 91 dollar i genomsnitt under juni–augusti. Det motsvarar en uppgång på ungefär 28 procent och ger, med KI:s skattning, en förväntad inflationsimpuls på 1,14 procentenheter.
Sedan jämför vi denna skattning med hur mycket energi- och tjänstepriser faktiskt har bidragit till inflationen hittills. I beräkningen nedan har effekterna av sänkta drivmedelspriser och det tillfälliga ROT-avdraget under 2025 rensats bort för att jämförelsen ska bli mer rättvisande. Att varupriserna inte ingår i jämförelsen är medvetet. Sedan februari har deras bidrag snarare varit negativt. Det talar knappast för att varupriserna hittills har fångat upp någon tydlig oljepriseffekt. En rimligare tolkning är att andra faktorer, till exempel den starkare kronan i början av 2026, har hållit tillbaka import- och varupriserna.
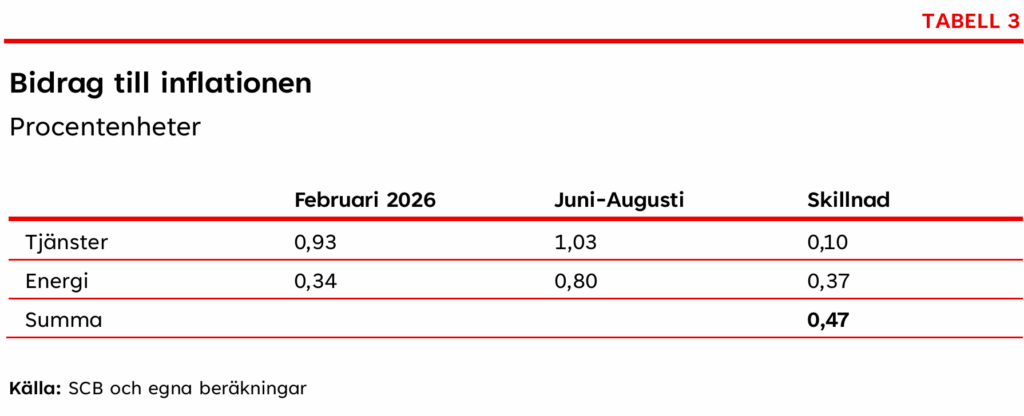
Jämförelsen visar att energi och tjänster tillsammans har höjt inflationen med 0,47 procentenheter sedan februari. Det är alltså mindre än de 1,14 procentenheter som KI:s oljeberäkning skulle kunna peka mot. Skillnaden, ungefär 0,7 procentenheter, kan ses som en möjlig kvarvarande effekt om oljeprisuppgången får större genomslag framöver.
Summerar man allt blir servettskissen ganska enkel. Inflationen är i dag 0,7 procent. När de tillfälliga finanspolitiska åtgärderna faller ur jämförelsetalen tillkommer ungefär 1,5 procentenheter. Därtill kan en kvarvarande oljepriseffekt, räknad som skillnaden mellan KI:s modellberäkning och det genomslag som redan syns i energi- och tjänstepriser, lägga till omkring 0,7 procentenheter. Med den här enkla överslagsräkningen landar inflationen nära 3 procent i vår, ungefär 2,9 procent. Eftersom inflationen mäts som förändringen jämfört med samma månad året före kan effekten sedan minska igen när vi närmar oss sommaren.
Detta ska inte läsas som en färdig prognos, utan som en illustration av hur snabbt inflationsbilden kan förändras när tillfälliga prisdämpande åtgärder försvinner samtidigt som ett högre oljepris gradvis får genomslag. LO kommer med nya prognoser för svensk ekonomi i oktober, och då blir bilden mer genomarbetad.
