

I fredags publicerade EU:s statistikmyndighet Eurostat inflationssiffrorna för september. Måttet som används är HIKP, harmoniserat index för konsumentpriser. Det beräknas något annorlunda än KPIF, som är Riksbankens målvariabel. Över tid utvecklas måtten på liknande sätt, men utfallen kan skilja sig under enskilda månader och år.
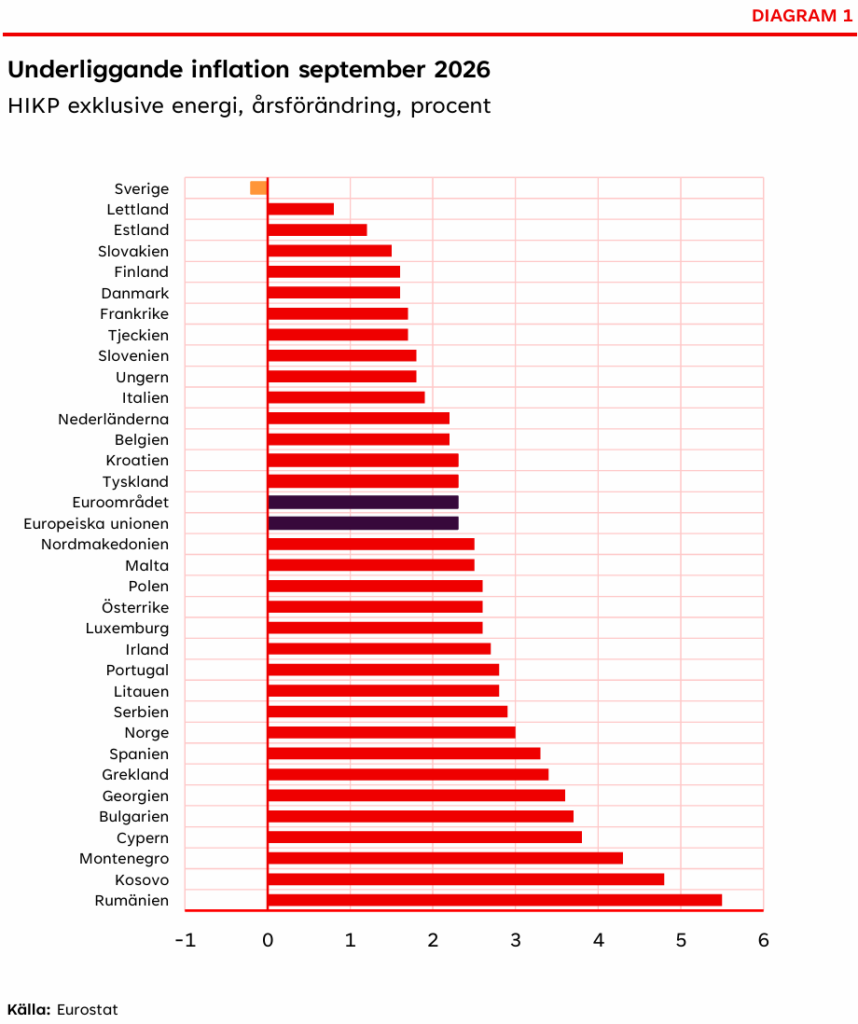
Centralbanker brukar bortse från energipriser när de bedömer det underliggande inflationstrycket. Energipriser varierar kraftigt och påverkas ofta av omvärldsfaktorer som penningpolitiken har svårt att styra. Mätt som HIKP exklusive energi har Sverige nu lägst inflation i Europa. Sverige är dessutom det enda landet där priserna sjönk i årstakt i september. Prisnivån var alltså lägre än i september 2025.
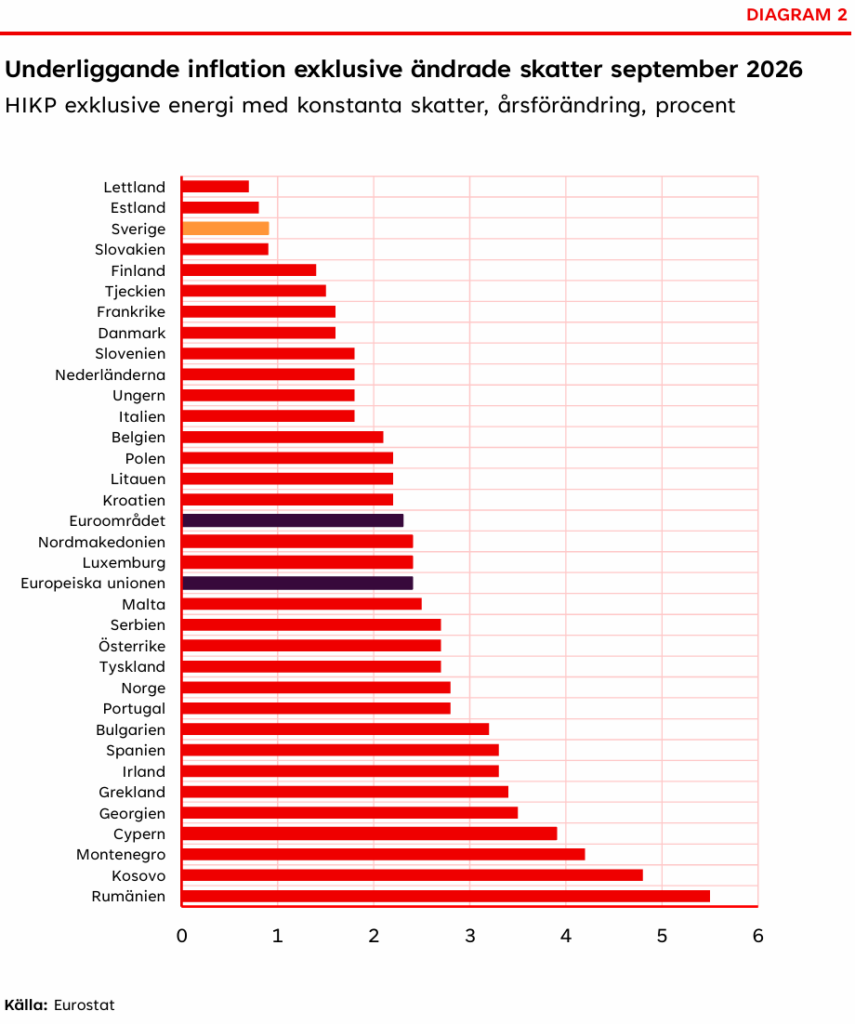
De svenska inflationssiffrorna har under 2026 påverkats tydligt av tillfälliga finanspolitiska åtgärder. Framför allt har den sänkta matmomsen en direkt effekt och pressar ned inflationen med cirka 0,8 procentenheter. Så stora effekter har vi inte sett sedan matmomsen ändrades på 1990-talet. Därför är det viktigt att även studera inflationen när effekterna av ändrade skatter räknas bort. Riksbanken har därför betonat vikten av att följa inflationen exklusive energi och med oförändrade skatter. Det gör det lättare att se igenom prisförändringar som penningpolitiken ändå inte kan påverka. Med det måttet har Sverige inte allra lägst inflation, eftersom både Lettland och Estland ligger lägre. Jämfört med euroområdet är den svenska underliggande inflationen ändå 1,5 procentenheter lägre.
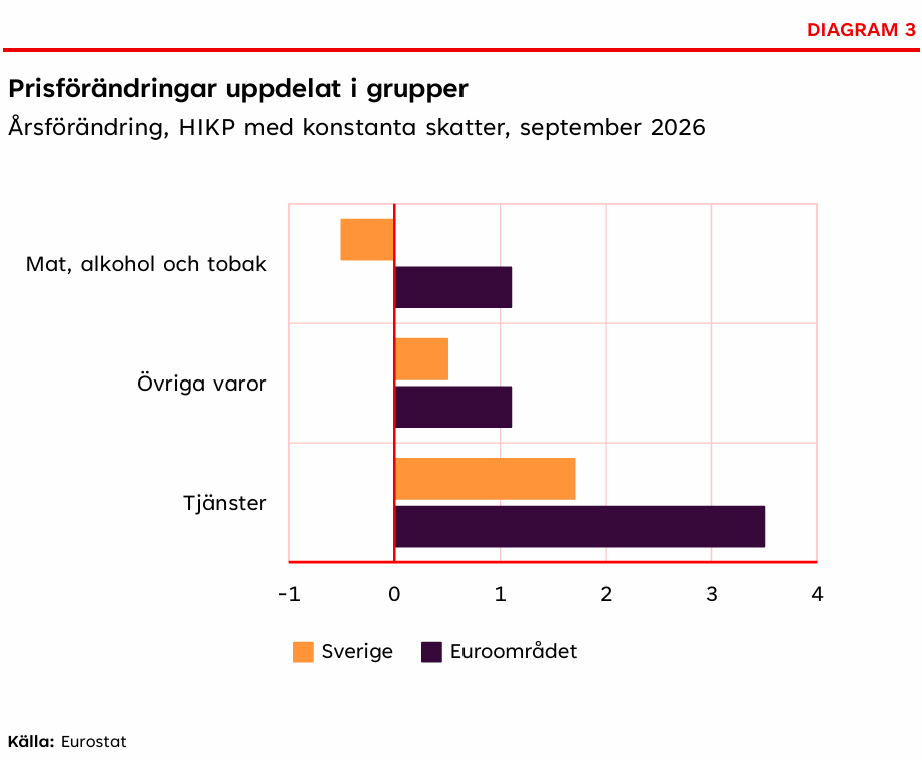
Varför är inflationen lägre i Sverige än i euroområdet? En uppdelning på olika varu- och tjänstegrupper ger några ledtrådar. Matpriserna har sjunkit i Sverige jämfört med euroområdet, även när effekten av den sänkta matmomsen räknas bort. Även andra varupriser har utvecklats svagare. En möjlig förklaring är att kronförstärkningen under 2025 fortfarande bidrar till lägre importpriser under 2026. Kronan har dock försvagats i år, vilket innebär att den effekten sannolikt avtar. En annan möjlig förklaring är att de höga energipriserna på världsmarknaden ännu inte har slagit igenom lika tydligt i svenska varupriser. Sveriges större andel förnybar energi och de tillfälligt lägre drivmedelspriserna kan samtidigt ha hållit tillbaka energi- och transportkostnaderna.
Tjänstepriserna stiger med nära 2 procent i årstakt i Sverige, vilket är betydligt lägre än i euroområdet. Även inom tjänstesektorn har priser med koppling till transporter ökat långsammare i Sverige.
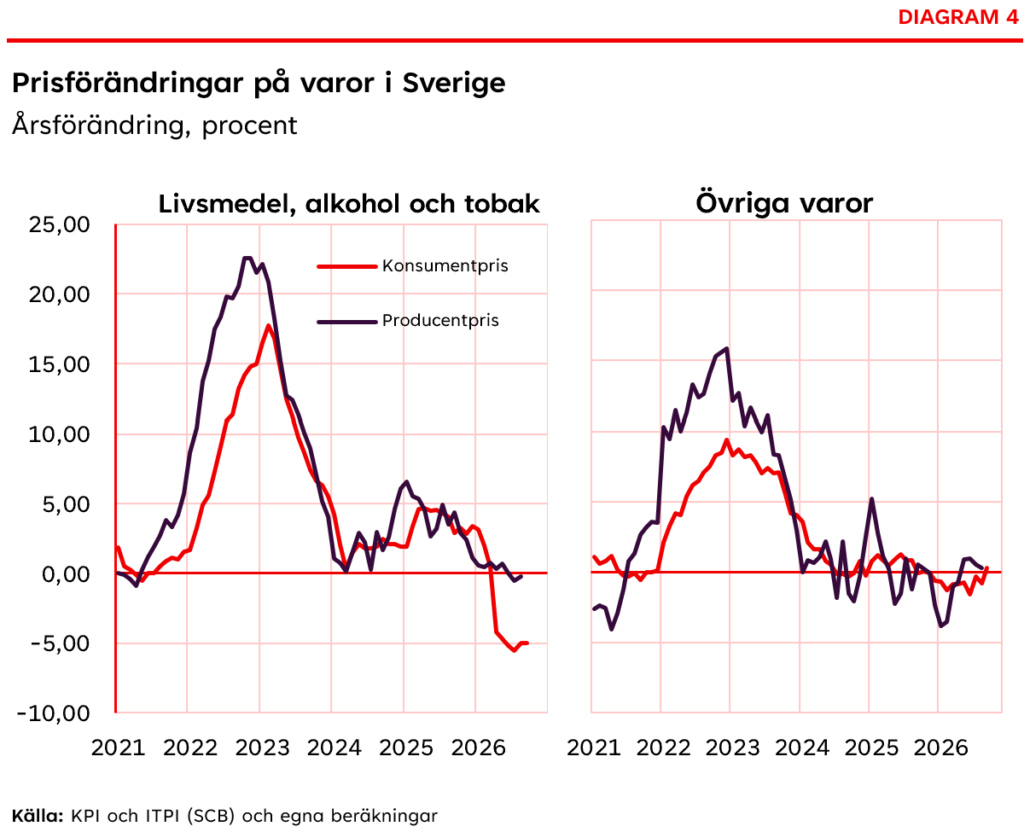
Läget är gynnsamt även när man tittar på producentpriserna. Det finns inga tydliga tecken på ett förhöjt kostnadstryck i producentledet. Under delar av 2026 har prisutvecklingen tvärtom varit negativ. För att varupriserna ska öka kraftigt behöver kostnaderna först stiga hos producenterna, och det brukar sedan ta tid innan sådana förändringar slår igenom i konsumentpriserna.
Framöver kommer inflationen framför allt att påverkas av att de tillfälliga finanspolitiska åtgärderna faller ur jämförelsetalen, vilket rent mekaniskt pressar upp inflationstakten. Efter hand kan även den svagare kronan och den långvariga perioden med höga energipriser på världsmarknaden sätta avtryck i svensk inflation. Under våren och sommaren 2027 kan inflationen därför ligga omkring 3 procent, för att sedan avta till under 2 procent under hösten.
Även om inflationen i Sverige sannolikt stiger under delar av 2027 skiljer sig förutsättningarna tydligt från dem i euroområdet. Det underliggande pristrycket är lägre här, och uppgången väntas till stor del bero på tillfälliga och mekaniska effekter. Det ger Riksbanken möjlighet att föra en annan penningpolitik än ECB. Det är ju ändå det som är själva meningen med att ha en självständig centralbank.
